
外贸和跨境企业经常会用到保税仓,不少客户会咨询国际空运货物入保税区的完整流程,以及大家最关心的关税递延问题:货物进保税区要不要马上交税,能不能延迟缴纳进口关税和增值税。
首先明确:保税区属于海关特殊监管区域,实行 “境内关外” 管理。境外货物通过国际空运运入国内保税区,进入保税区环节暂不征收进口关税、增值税,也就是可以延迟缴税。只有当货物从保税区出区,销往国内市场的时候,才正式申报征税;如果货物后续再复出口到海外,则无需缴纳进口税费。但要注意,境内货物运入保税区,视同出口,可以按规定办理出口退税。
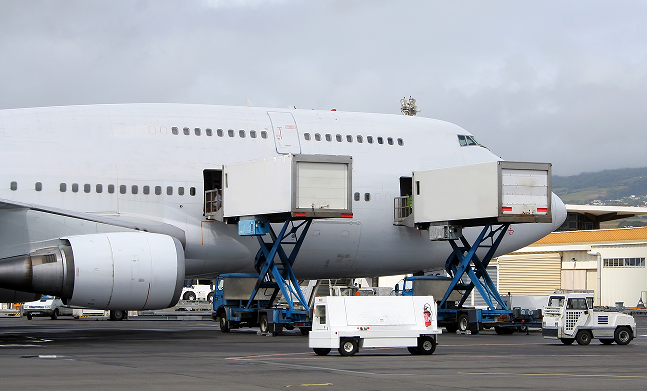
国际空运货物入保税区完整操作流程分为几步。第一步,前期备案。收发货人、保税仓企业提前完成海关备案,确认商品编码、监管条件,提前准备合同、发票、箱单等资料。第二步,航班到港。空运货物抵达机场,货代安排提货。第三步,保税区进境申报。向保税区海关申报进境清单,海关审核,必要时安排查验。第四步,监管转运。货物使用海关监管车辆,从机场运入保税区内仓库,海关核对信息、加封,完成入库。第五步,仓储管理。货物存入保税仓,海关对库存实施账册管理,企业进出库数据需要和海关账册保持一致。
很多货主存在误区,认为只要进保税区就永久免税。保税区只是暂缓征税,不是免税。货物一旦出区进入国内流通,就必须申报缴纳关税、增值税。如果货物长期存放保税区,海关有仓储期限相关管理要求,超期会有相应处置。
保税仓的延迟缴税功能,适合这几类场景:第一,进口商品暂不确定国内销售计划,有可能复出口;第二,大批次备货,希望延后资金占用,优化现金流;第三,需要在保税区内做简单加工、分拣、贴标,再分批次出区销售。
同时也要了解限制条件。危险品、禁止进口货物不能入保税仓;部分特殊监管商品有额外资质要求。另外空运到港转保税仓,全程需要海关监管运输,会产生监管费、仓储费、账册管理费等运营成本。企业要核算综合成本,不能只看递延税款带来的资金优势。
整体来看,空运货物入保税区操作成熟,递延缴税政策可以有效减轻企业资金压力。企业出货前,要和保税仓服务商、报关行提前确认账册、申报资料、转运安排,保障货物顺利入区,规避海关查验风险。
以上便是本期百运网为您分享的全部内容,若您还有任何国际物流方面的服务需求,请咨询百运网专业的国际物流顾问。(注意:上文所涉及到的所有费用和时效仅供参考,具体请以实际走货为准,谢谢。)